Кто обязан открывать лицевой счет в казначействе в 2027 году
Основные документы: Проекты законов "О федеральном бюджете на 2027 год и на плановый период 2028 и 2029 годов", "... об установлении особенностей исполнения бюджетов бюджетной системы РФ в 2027 году", правила казначейского сопровождения 2027 здесь.
Кто открывал казначейский счет в 2026 году здесь.
Кто открывал казначейский счет в 2025 году здесь.
Казначейское сопровождение бывает разным:
- - Базовое. Подробнее о том, как открыть казначейский счет, как заполнять Сведения и платежные поручения здесь.
- Расширенное (с проверками). Подробнее о том, какие бывают проверки и их последствия, как составить расходную декларацию здесь .
- С применением казначейского обеспечения обязательств (КОО).
Средства Федерального бюджета (Федеральные заказчики).
Какие договоры, финансироемые за счет счедатв Федерального бюджета, попадают под казначейское сопровождение в 2026 году:
1) субсидии юр. лицам (за исключением бюджетных и автономных учреждений), в т.ч. в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве, бюджетные инвестиции в соответствии со ст. 80 БК РФ;
2) гранты в форме субсидий федеральным бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
3) взносы в имущество и уставные капиталы юридических лиц, источником финансового обеспечения которых являются субсидии и бюджетные инвестиции, указанные в п.1 и 2;
4) авансовые платежи по договорам на поставку товаров (выполнение работ, услуг), заключаемым получателями субсидий и взносов в рамках соглашений, указанных в пп. 1,2 и 3. Размер аванса здесь;
5) авансовые платежи по гос. контрактам на поставку товаров, выполнение работ, услуг (за исключением гособоронзаказа) на сумму 50 млн. рублей и более;
6) авансовые платежи по контрактам на поставку товаров, выполнение работ или услуг, заключаемым на сумму 5 млн. рублей и более федеральными бюджетными и автономными учреждениями, л/счета которым открыты в ТОФК и источником финансового обеспечения которых являются субсидии на иные цели (абзац 2 п.1 ст.78.1 БК РФ) и на капитальные вложения (ст.78.2 БК РФ);
7) расчеты по госконтрактам с единственными поставщиками или подрядчиками, определенными указом или распоряжением Президента РФ, либо Правительства РФ (п.2 ч.1 ст. 93 44-ФЗ) и (или) в иных случаях закупки у единственного поставщика (подрядчика), в соответствии с иными федеральными законами, на сумму более 3 млн. рублей, а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
8) расчеты по госконтрактам по гособоронзаказу на сумму более 3 млн. рублей , а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
9) авансовые платежи по договорам на поставку товаров, выполнение работ, услуг, заключаемым исполнителями и соисполнителями в рамках исполнения контрактов указанных в п. 5, 6 на сумму более 3 млн. рублей;
10) средства, получаемые юр. лицами и ИП, в случаях, установленных Правительством РФ.
Исключение - средства, предоставляемые организациям кинематографии, региональным и муниципальным средствам массовой информации, а также политическим партиям в целях компенсации финансовых затрат по итогам их участия в выборах.
По поводу пополнительных случаев перечисления на р/счета средств с л/счетов пока информации нет.
п.23 ст.541 БК РФ. Получатели средств федерального бюджета вправе открывать счета в ЦБ РФ и кредитных организациях по разрешению Минфина для осуществления расходов в сфере нац. безопасности, обороны, правоохранительной деятельности, а также составляющих государственную тайну.
Кроме того, в 2027 году на казначейских счетах в ТОФК отражаются:
- а) операции со средствами субсидий и средствами от приносящей доход деятельности (возврата ранее произведенных выплат), получаемыми федеральными автономными учреждениями (за исключением осуществляемых согласно законам только на счетах, открытых в кредитных организациях);
б) операции со средствами, источниками которых являются доходы (возврат ранее произведенных выплат) от деятельности федеральных унитарных и казенных предприятий (за исключением осуществляемых согласно законам только на счетах, открытых в кредитных организациях).
Режим лицевых счетов указанных в пп."а" и "б" предусматривает в том числе запрет на перечисление средств на счета, открытые в учреждении ЦБ РФ или в кредитной организации за исключением случаев, когда операции осуществляются на иных л/счетах, или только на счетах, открытых в кредитных организациях.
- в) cредства, предоставляемые на поддержку участников СВО, иных лиц и членов их семей. Постановление от 25.12.2025 № 2144.
г) cубсидии за счет ФОМС медицинским организациям частной системы здравоохранения, включенным в утвержденный Минздравом перечень, оказывающих высокотехнологичную медицинскую помощь, не включенную в базовую программу ОМС. Распоряжение от 20.02.2026 №325-p.
Получатели средств федерального бюджета заключают контракты, связанные с поставкой товаров, выполнением работ (услуг), не позднее 1 июня текущего финансового года. При этом, согласно п.12.1 Постановления №1496 от 09.12.2017, бюджетные и денежные обязательства подлежат аннулированию, а лимиты отзываются в резервный фонд, есть исключения, подробнее здесь.
Участники казначейского сопровождения обязаны вести раздельный учет ФХД. Как проверяют здесь. 158-ФЗ от 24.06.2025.
Как забрать остаток средств с казначейского счета.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование цены и затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
Средства бюджетов Субъектов РФ (местных бюджетов)
1) Средства, источником финансового обеспечения которых являются межбюджетные трансферты, имеющие целевое назначение, предоставляемые из федерального бюджета бюджету субъекта РФ:
- - расчеты по государственным (муниципальным) контрактам на поставку товаров (выполнении работ, услуг), на сумму 50,0 млн. рублей и более для обеспечения госнужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам на сумму 5,0 млн. рублей и более бюджетных и автономных учреждений субъекта РФ;
- субсидии юр. лицам и ИП (за исключением бюджетных и автономных учреждений);
- гранты в форме субсидий бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
- бюджетные инвестиции юр. лицам в соответствии со ст.80 БК РФ;
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) на сумму более 3 млн. рублей исполнителями и соисполнителями в рамках исполнения указанных выше контрактов.
2) Средства, источником финансового обеспечения которых являются бюджетные кредиты, предоставляемые из федерального бюджета бюджету субъекта РФ, на реализацию инфраструктурных проектов (с условием о казначейском сопровождении):
- - расчеты по государственным (муниципальным) контрактам на поставку товаров (выполнении работ, услуг) для обеспечения государственных нужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам бюджетных и автономных учреждений субъекта РФ (муниципальных бюджетных и автономных учреждений);
- субсидии юр. лицам (за исключением субсидий бюджетным и автономным учреждениям);
- бюджетные инвестиции юр. лицам (статья 80 БК РФ);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) в рамках исполнения указанных выше контрактов на сумму более 3 млн. рублей.
3) Средства, источником финансового обеспечения которых являются бюджетные кредиты за счет временно свободных средств единого счета федерального бюджета:
- - расчеты по государственным (муниципальным) контрактам о поставке товаров, выполнении работ, оказании услуг для обеспечения нужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам (договорам) о поставке товаров, выполнении работ, оказании услуг, заключаемым бюджетными и автономными учреждениями;
- субсидии юр. лицам (за исключением субсидий бюджетным и автономным учреждениям) и ИП;
- грантов в форме субсидий бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
- бюджетные инвестиции юридическим лицам (ст.80 БК РФ);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) в рамках исполнения указанных выше контрактов на сумму более 3 млн. рублей.
4) расчеты по государственным (муниципальным) контрактам с единственными поставщиками ( п. 2 и 6.1 ч.1 ст. 93 44-ФЗ и (или) в соответствии с иными законами) за счет межбюджетных трансфертов, имеющих целевое назначение, на сумму более 3 млн. рублей, а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
5) средства, получаемые юр.лицами и ИП, определенные федеральным законом, актом Правительства РФ;
6) иные средства, определенные с учетом положений ст. 242.26 БК РФ в соответствии с обращением высшего исполнительного органа субъекта РФ (местной администрации).
В 2027 году в дополнение к указаннм выше средствам, ТОФК осуществляют казначейское сопровождение средств, определенных Правительством РФ на основании обращений юридических лиц (связано с возможностями авансирования и обеспечения контракта).
По поводу пополнительных случаев перечисления на р/счета средств с л/счетов пока информации нет.
Финансовые органы Субъектов РФ (муниципальных образований) вправе самостоятельно осуществлять казначейское сопровождение средств, порядок в ПП 2155 от 01.12.2021.
П.1 ч.3 ст.5 426-ФЗ (средства Субъектов РФ или местных бюджетов) не содержит норм, устанавливающих положения о казначейском сопровождении, в отношении субсидий, предоставляемых ИП и КФХ, Письмо Минфина от 25.02.2026 №02-12-06/14206.
Контракты с применением расширенного казначейского сопровождения
О том, какие договоры попадают под расширенное казначейское сопровождение, какие бывают проверки и их последствия здесь.
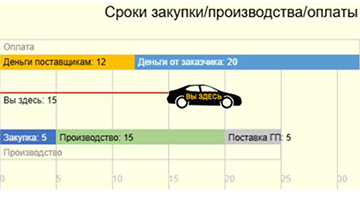
Калькулятор ONLINE для того, чтобы не пропустить сроки закупки, производства и оплаты продукции в рамках казначейского сопровождения здесь
- Обязательные условия в договор в случае базового казначейского сопровождения здесь.
Обязательные условия в договор в случае расширенного казначейского сопровождения здесь.
Обязательные условия в договор при КС с проведением анализа экономической обоснованности затрат здесь.
Обязательные условия в договор в случае казначейского сопровождения гособоронзаказа здесь.
Нюансы казначейского сопровождения Гособоронзаказа (ГОЗ), Госзаказа (ГОС) и субсидий.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
Когда применяется казначейское обеспечение обязательств (КОО):
В 2027 году Федеральным казначейством не осуществляется выдача казначейского обеспечения обязательств ст. 242.22 БК РФ, при исполнении заключаемых после 1 января 2027 государственных (муниципальных) контрактов о поставке товаров, выполнении работ, оказании услуг, иных договоров (соглашений).
Казначейское обеспечение обязательств (КОО) можно только выдать, перевести и отозвать, но не изменить. ПП 1751 от 11.12.2024.
Условие о КОО включается в условия государственных контрактов (соглашений), а также договоров, заключаемых в рамках их исполнения.
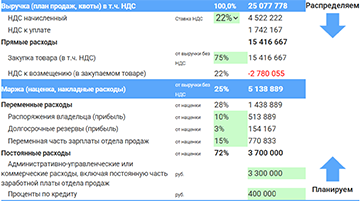
Калькулятор ОНЛАЙН - планирования продаж ОПТ
Средства, не подлежащие казначейскому сопровождению (статья 242.27 БK РФ)
Казначейскому сопровождению не подлежат средства, предоставляемые юридическим лицам, индивидуальным предпринимателям, физическим лицам - производителям товаров, работ, услуг:
1) на основании:
- государственных (муниципальных) контрактов, договоров, заключаемых в целях приобретения услуг связи по приему, обработке, хранению, передаче, доставке сообщений электросвязи или почтовых отправлений, коммунальных услуг, электроэнергии, гостиничных услуг, услуг по организации и осуществлению перевозки грузов и пассажиров железнодорожным транспортом общего пользования, авиационных и железнодорожных билетов, билетов для проезда городским и пригородным транспортом, подписки на периодические издания, в целях аренды, осуществления работ по переносу коммуникаций, сооружений, а также в целях проведения гос. экспертизы проектной документации и результатов инженерных изысканий, проведения строительного контроля, осуществления страхования в соответствии со страховым законодательством, в целях приобретения услуг по приему платежей от физических лиц, осуществляемых платежными агентами;
- государственных (муниципальных) контрактов, исполнителями которых являются государственные (муниципальные) казенные учреждения;
- государственных (муниципальных) контрактов, исполнение которых подлежит банковскому сопровождению в соответствии с законодательством РФ;
- договоров, заключенных в рамках исполнения договоров (соглашений) о предоставлении субсидий (бюджетных инвестиций), по решению Правительства РФ;
- государственных (муниципальных) контрактов, договоров, в целях оказания гуманитарной помощи, ликвидации последствий пожаров, аварий, стихийных и иных бедствий, которые повлекли за собой значительные материальные потери и нарушение условий жизнедеятельности населения, по решениям Президента РФ или Правительства РФ;
2) в порядке возмещения недополученных доходов или возмещения фактически понесенных затрат в связи с производством (реализацией) товаров, выполнением работ, оказанием услуг;
3) за заслуги перед государством в области науки и техники, образования, культуры, искусства и средств массовой информации (гранты, кроме грантов, условиями предоставления которых установлено требование их использования после подтверждения на соответствие условиям и (или) целям, установленным при их предоставлении, гранты Президента РФ и Правительства РФ, премии, стипендии и иные поощрения);
4) социально ориентированным некоммерческим организациям (за исключением средств по контрактам, условия которых содержат положения о казначейском сопровождении), а также иным юридическим лицам, указанным законом (решением) о бюджете;
5) в рамках гособоронзаказа:
- в целях проведения операций на отдельных счетах, открытых в уполномоченных банках;
- в целях обеспечения органов внешней разведки РФ, ФСБ, Гос. охраны (за исключением средств, предоставляемых юр. лицам на основании гос.контрактов, условия которых содержат положения о казначейском сопровождении таких средств, № 448-ФЗ от 21.11.22);
- в целях обеспечения ГК "Росатом";
6) банкам и государственной корпорации развития "ВЭБ.РФ"(за исключением бюджетных инвестиций в целях создания ОКС, а также вкладов в имущество юр. лиц, не увеличивающих их уставные (складочные) капиталы, а также в виде имущественных взносов);
7) Фонду перспективных исследований, источником образования которых являются субсидии из федерального бюджета в виде имущественного взноса РФ;
8) при реализации мероприятий, связанных с обеспечением деятельности Президента РФ, Правительства РФ, Администрации Президента РФ, Аппарата Правительства РФ;
9) в целях осуществления Федеральной службой охраны РФ проектно-изыскательских работ, капитального ремонта, строительства и реконструкции объектов капитального строительства в интересах объектов государственной охраны;
10) некоммерческим организациям в виде имущественного взноса на обеспечение культурной, образовательной и иной общественно полезной деятельности по решению Президента РФ.
В 2027 году операции со средствами субсидий, предоставляемых из федерального бюджета юр. лицам п. 3, 4, 6 (за исключением средств, предоставляемых фондам, осуществляющим предоставление грантов Президента РФ на развитие гражданского общества, на реализацию проектов в области культуры, искусства и креативных (творческих) индустрий), осуществляются на казначейских счетах и отражаются на соответствующих лицевых счетах, открываемых юр. лицам в ТОФК, п.5 ст.37.
На каких участников казначейского сопровождения не распространяется бюджетный мониторинг здесь.
Поставки в гособоронзаказе здесь.
Кто был обязан открывать казначейский счет в 2026 году
Основные документы: Основные документы: 426-ФЗ от 28.11.2025 "О федеральном бюджете на 2026 год и на плановый период 2027 и 2028 годов", 431-ФЗ от 28.11.2025 "... об установлении особенностей исполнения бюджетов бюджетной системы РФ в 2026 году", правила казначейского сопровождения 2026 здесь.
Средства Федерального бюджета (Федеральные заказчики).
Какие договоры, финансироемые за счет счедатв Федерального бюджета, попадают под казначейское сопровождение в 2026 году:
1) субсидии юр. лицам (за исключением бюджетных и автономных учреждений), в т.ч. в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве, бюджетные инвестиции в соответствии со ст. 80 БК РФ;
2) гранты в форме субсидий федеральным бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
3) взносы в имущество и уставные капиталы юридических лиц, источником финансового обеспечения которых являются субсидии и бюджетные инвестиции, указанные в п.1 и 2;
4) авансовые платежи по договорам на поставку товаров (выполнение работ, услуг), заключаемым получателями субсидий и взносов в рамках соглашений, указанных в пп. 1,2 и 3. Размер аванса здесь;
5) авансовые платежи по гос. контрактам на поставку товаров, выполнение работ, услуг (за исключением гособоронзаказа) на сумму 100 млн. рублей и более;
6) авансовые платежи по контрактам на поставку товаров, выполнение работ или услуг, заключаемым на сумму 10 млн. рублей и более федеральными бюджетными и автономными учреждениями, источником финансового обеспечения которых являются субсидии на иные цели (абзац 2 п.1 ст.78.1 БК РФ) и на капитальные вложения (ст.78.2 БК РФ);
7) расчеты по госконтрактам с единственными поставщиками или подрядчиками, определенными указом или распоряжением Президента РФ, либо Правительства РФ (п.2 ч.1 ст. 93 N 44-ФЗ) и (или) в соответствии с иными федеральными законами, принятыми в целях реализации № 44-ФЗ, на сумму более 3 млн. рублей, а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
8) расчеты по госконтрактам по гособоронзаказу на сумму более 3 млн. рублей , а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
9) авансовые платежи по договорам на поставку товаров, выполнение работ, услуг, заключаемым исполнителями и соисполнителями в рамках исполнения контрактов указанных в п. 5, 6 на сумму более 3 млн. рублей;
10) средства, получаемые юридическими лицами и индивидуальными предпринимателями, в случаях, установленных Правительством РФ.
Исключение - средства, предоставляемые организациям кинематографии, региональным и муниципальным средствам массовой информации, а также политическим партиям в целях компенсации финансовых затрат по итогам их участия в выборах.
I. Перечисление средств, указанных в п.4,7-9 осуществляется в установленном Правительством РФ порядке с лицевых счетов ТОФК, на расчетные счета поставщиков товаров, при представлении заказчиками в ТОФК документов, подтверждающих поставку товаров, п.2 ст.15 431-ФЗ. Аналогично по договорам цепочки кооперации, п.6 ст.15 431-ФЗ.
II. Если заказчиками госконтрактов на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов КС являются бюджетные и автономные учреждения, перечисление средств, указанных в п. 7, 8 осуществляется с лицевых счетов заказчиков сразу на расчетные счета подрядчиков (исполнителей) при представлении заказчиками в ТОФК документов, подтверждающих выполнение работ, оказание услуг, а также реестра документов, подтверждающих затраты, произведенные подрядчиком (исполнителем) в целях выполнения работ, оказания услуг, а также реестра документов, подтверждающих затраты, произведенные подрядчиком (исполнителем) в целях выполнения работ, оказания услуг, по форме, по форме Приложения №2 к Постановлению 1752 от 11.12.2024, п.5 ст.15 431-ФЗ. Аналогично по договорам цепочки кооперации, п.6 ст.15 431-ФЗ.
III. Средства, указанные в п. 4,7-9. Если приобретаются строительные материалы и оборудование, затраты на приобретение которых включены в включенных в проектную документацию на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов капитального строительства, на расчетные счета поставщиков перечисляются авансовые платежи. При этом в ТОФК надо предоставить перечень (позиции из числа утвержденных Минстроем в Приказе № 804/пр от 16.12.2025) по форме Приложения №1 к Постановлению 1752 от 11.12.2024. Перечень после проверки не позднее следующего дня направляется в ТОФК, где открыт лицевой счёт заказчику, ПП 2053 от 17.12.2025. Допускается только при условии приобретения таких строительных материалов и оборудования на организованных торгах, проводимых организаторами торговли, или посредством осуществления закупки в электронной форме на электронной площадке (из числа организаторов торговли, электронных площадок, информация о которых размещена в ФГИС ЦС в соответствии с п.6 ч.2 ст. 572 Градостроительного кодекса), п.3,4 ст.15 431-ФЗ. Аналогично по договорам цепочки кооперации, п.6 ст.15 431-ФЗ. В случае отсутствия информации заказчика, подтверждающей заключение договора на организованных торгах (электронной площадке), перечисление средств осуществляется на лицевые счета УКС в ТОФК. Ответственность за соответствие наименований строительных материалов и оборудования, включенных в перечень, проектной документации, а также ответственность за наличие (отсутствие) значения "да" в случае включения наименований строительных материалов и оборудования в перечень материалов, подлежащих приобретению на организованных торгах, несет заказчик, утвердивший перечень по форме Приложения к ПП №1752. Письмо Минфина № 02-12-10/3864, Казначейства № 07-04-05/04-1269 от 22.01.2026.
п.23 ст.541 БК РФ. Получатели средств федерального бюджета вправе открывать счета в ЦБ РФ и кредитных организациях по разрешению Минфина для осуществления расходов в сфере нац. безопасности, обороны, правоохранительной деятельности, а также составляющих государственную тайну. 158-ФЗ от 24.06.2025.
Кроме того, в 2026 году на казначейских счетах в ТОФК отражаются:
- а) операции со средствами субсидий и средствами от приносящей доход деятельности (возврата ранее произведенных выплат), получаемыми федеральными автономными учреждениями (за исключением осуществляемых согласно законам только на счетах, открытых в кредитных организациях);
б) операции со средствами, источниками которых являются доходы (возврат ранее произведенных выплат) от деятельности федеральных унитарных и казенных предприятий (за исключением осуществляемых согласно законам только на счетах, открытых в кредитных организациях).
IV. Режим лицевых счетов указанных в пп."а" и "б" предусматривает в том числе запрет на перечисление средств на счета, открытые в учреждении ЦБ РФ или в кредитной организации за исключением случаев, не подлежащиих казначейскому сопровождению (ст. 242.27 БK РФ), а также в целях исполнения государственного оборонного заказа.
- в) cредства, предоставляемые на поддержку участников СВО, иных лиц и членов их семей. Постановление от 25.12.2025 № 2144.
г) cубсидии за счет ФОМС медицинским организациям частной системы здравоохранения, включенным в утвержденный Минздравом перечень, оказывающих высокотехнологичную медицинскую помощь, не включенную в базовую программу ОМС. Распоряжение от 20.02.2026 №325-p.
Получатели средств федерального бюджета заключают контракты, связанные с поставкой товаров, выполнением работ (услуг), не позднее 1 июня текущего финансового года. При этом, согласно п.12.1 Постановления №1496 от 09.12.2017, бюджетные обязательства подлежат аннулированию, а лимиты отзываются в резервный фонд, есть исключения, подробнее здесь.
Участники казначейского сопровождения обязаны вести раздельный учет ФХД. Как проверяют здесь. 158-ФЗ от 24.06.2025.
Как забрать остаток средств с казначейского счета.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование цены и затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
Средства бюджетов Субъектов РФ (местных бюджетов)
1) Средства, источником финансового обеспечения которых являются межбюджетные трансферты, предоставляемые из федерального бюджета бюджету субъекта РФ на софинансирование капитального строительства:
- - расчеты по государственным (муниципальным) контрактам на поставку товаров (выполнении работ, услуг), на сумму 100,0 млн. рублей и более для обеспечения госнужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам на сумму 10,0 млн. рублей и более бюджетных и автономных учреждений субъекта РФ;
- субсидии и бюджетные инвестиции юридическим лицам в соответствии со статьей 80 БК РФ (за исключением бюджетных и автономных учреждений);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) на сумму более 3 млн. рублей исполнителями и соисполнителями в рамках исполнения указанных выше контрактов.
2) Средства, источником финансового обеспечения которых являются бюджетные кредиты, предоставляемые из федерального бюджета бюджету субъекта РФ, на реализацию инфраструктурных проектов (с условием о казначейском сопровождении):
- - расчеты по государственным (муниципальным) контрактам на поставку товаров (выполнении работ, услуг) для обеспечения государственных нужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам бюджетных и автономных учреждений субъекта РФ (муниципальных бюджетных и автономных учреждений);
- субсидии юр. лицам (за исключением субсидий бюджетным и автономным учреждениям);
- бюджетные инвестиции юр. лицам (статья 80 БК РФ);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) в рамках исполнения указанных выше контрактов на сумму более 3 млн. рублей.
3) Средства, источником финансового обеспечения которых являются бюджетные кредиты за счет временно свободных средств единого счета федерального бюджета:
- - расчеты по государственным (муниципальным) контрактам о поставке товаров, выполнении работ, оказании услуг для обеспечения нужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам (договорам) о поставке товаров, выполнении работ, оказании услуг, заключаемым бюджетными и автономными учреждениями;
- субсидии юр. лицам (за исключением субсидий бюджетным и автономным учреждениям) и ИП;
- грантов в форме субсидий бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
- бюджетные инвестиции юридическим лицам (ст.80 БК РФ);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) в рамках исполнения указанных выше контрактов на сумму более 3 млн. рублей.
4) расчеты по государственным (муниципальным) контрактам с единственными поставщиками ( п. 2 и 6.1 ч.1 ст. 93 N 44-ФЗ и (или) в соответствии с иными законами, принятыми в целях № 44-ФЗ) за счет межбюджетных трансфертов, имеющих целевое назначение, на сумму более 3 млн. рублей, а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
5) средства, получаемые юр.лицами и ИП, определенные федеральным законом, актом Правительства РФ;
6) иные средства, определенные с учетом положений ст. 242.26 БК РФ в соответствии с обращением высшего исполнительного органа субъекта РФ (местной администрации).
В 2026 году в дополнение к указанным выше средствам, ТОФК осуществляют казначейское сопровождение средств, определенных Правительством РФ на основании обращений юридических лиц (связано с возможностями авансирования и обеспечения контракта).
I. Перечисление средств, указанных в п. 1 и 4 осуществляется в установленном Правительством порядке с лицевых счетов ТОФК, на расчетные счета поставщиков товаров, при представлении заказчиками в ТОФК документов, подтверждающих поставку товаров, п.2 ст.15 431-ФЗ. Аналогично по договорам цепочки кооперации, п.6 ст.15 431-ФЗ.
II. Если заказчиками госконтрактов на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов КС являются бюджетные и автономные учреждения, перечисление средств, указанных в п. 1 и 4 осуществляется с лицевых счетов заказчиков сразу на расчетные счета подрядчиков (исполнителей) при представлении заказчиками в ТОФК документов, подтверждающих выполнение работ, оказание услуг, а также реестра документов, подтверждающих затраты, произведенные подрядчиком (исполнителем) в целях выполнения работ, оказания услуг, по форме, по форме Приложения №2 к Постановлению 1752 от 11.12.2024, п.5 ст.15 431-ФЗ. Аналогично по договорам цепочки кооперации, п.6 ст.15 431-ФЗ.
III.Средства п. 1 и 4. Если приобретаются строительные материалы и оборудование, затраты на приобретение которых включены в включенных в проектную документацию на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов капитального строительства, на расчетные счета поставщиков перечисляются авансовые платежи. При этом в ТОФК надо предоставить перечень (утверждается Минстроем) по форме Приложения №1 к Постановлению 1752 от 11.12.2024. Перечень после проверки не позднее следующего дня направляется в ТОФК, где открыт лицевой счёт заказчику, Постановление 2053 от 17.12.2025. Допускается только при условии приобретения таких строительных материалов и оборудования на организованных торгах, проводимых организаторами торговли, или посредством осуществления закупки в электронной форме на электронной площадке (из числа организаторов торговли, электронных площадок, информация о которых размещена в ФГИС ЦС в соответствии с п.6 ч.2 ст. 572 Градостроительного кодекса), п.3,4 ст.15 431-ФЗ. Аналогично по договорам цепочки кооперации, п.6 ст.15 431-ФЗ.
Финансовые органы Субъектов РФ (муниципальных образований) вправе самостоятельно осуществлять казначейское сопровождение средств, порядок в Постановлении от 01.12.2021 N 2155. При этом заказчиками по договорам о поставке товаров (выполнении работ, услуг) денежные средства перечисляются с лицевых счетов на расчетные счета поставщиков (подрядчиков), если законом субъекта РФ (муниципальным правовым актом) предусмотрены положения, аналогичные положениям I,II,III, п.8 ст.15 431-ФЗ.
П.1 ч.3 ст.5 426-ФЗ (средства Субъектов РФ или местных бюджетов) не содержит норм, устанавливающих положения о казначейском сопровождении, в отношении субсидий, предоставляемых ИП и КФХ, Письмо Минфина от 25.02.2026 №02-12-06/14206.
Нюансы казначейского сопровождения Гособоронзаказа (ГОЗ), Госзаказа (ГОС) и субсидий.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
На каких участников казначейского сопровождения не распространяется бюджетный мониторинг здесь.
Поставки в гособоронзаказе здесь.
Кто был обязан открывать казначейский счет в 2025 году
Основные документы: 419-ФЗ от 30.11.2024 "О федеральном бюджете на 2025 год и на плановый период 2026 и 2027 годов", 367-ФЗ от 29.10.2024 "... об установлении особенностей исполнения бюджетов бюджетной системы РФ в 2025 году", правила казначейского сопровождения 2025 здесь.
Средства Федерального бюджета (Федеральные заказчики).
Какие договоры, финансироемые за счет счедатв Федерального бюджета, попадают под казначейское сопровождение в 2025 году:
1) субсидии и бюджетные инвестиции юридическим лицам (не являющимся федеральными бюджетными и автономными учреждениями), в том числе по концессионным соглашениям, в соответствии со статьей 80 БК РФ;
2) гранты в форме субсидий федеральным бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
3) взносы в имущество и уставные капиталы юридических лиц, источником финансового обеспечения которых являются субсидии и бюджетные инвестиции, указанные в п.1 и 2;
4) авансовые платежи по договорам на поставку товаров (выполнение работ, услуг), заключаемым получателями субсидий и взносов в рамках соглашений, указанных в пп. 1,2 и 3;
5) авансовые платежи по гос. контрактам на поставку товаров, выполнение работ, услуг (за исключением гособоронзаказа) на сумму 100 млн. рублей и более;
6) авансовые платежи по контрактам на поставку товаров, выполнение работ или услуг, заключаемым на сумму 50 млн. рублей и более федеральными бюджетными и автономными учреждениями, источником финансового обеспечения которых являются субсидии на иные цели (абзац 2 п.1 ст.78.1 БК РФ) и на капитальные вложения (ст.78.2 БК РФ);
7) расчеты по госконтрактам с единственными поставщиками или подрядчиками, определенными указом или распоряжением Президента РФ, либо Правительства РФ (п.2 ч.1 ст. 93 N 44-ФЗ) и (или) в соответствии с иными федеральными законами, принятыми в целях реализации № 44-ФЗ, на сумму более 3 млн. рублей, а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
8) расчеты по госконтрактам по гособоронзаказу на сумму более 3 млн. рублей , а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
9) авансовые платежи по договорам на поставку товаров, выполнение работ, услуг, заключаемым исполнителями и соисполнителями в рамках исполнения контрактов указанных в п. 5, 6 на сумму более 3 млн. рублей;
10) средства, получаемые юридическими лицами и индивидуальными предпринимателями, в случаях, установленных Правительством РФ.
Исключение - средства, предоставляемые организациям кинематографии, региональным и муниципальным средствам массовой информации, а также политическим партиям в целях компенсации финансовых затрат по итогам их участия в выборах.
I. Перечисление средств, указанных в п.4, 7-9 осуществляется в установленном Правительством РФ порядке с лицевых счетов ТОФК, на расчетные счета поставщиков товаров, при представлении заказчиками в ТОФК документов, подтверждающих поставку товаров, п.2 ст.15 367-ФЗ от 29.10.2024.
II. Если заказчиками госконтрактов на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов КС являются бюджетные и автономные учреждения, перечисление средств, указанных в п. 7, 8 осуществляется с лицевых счетов заказчиков сразу на расчетные счета подрядчиков (исполнителей) при представлении заказчиками в ТОФК документов, подтверждающих выполнение работ, оказание услуг, а также реестра документов, подтверждающих затраты, произведенные подрядчиком (исполнителем) в целях выполнения работ, оказания услуг, по форме Приложения №2 к Постановлению 1752 от 11.12.2024, 367-ФЗ от 29.10.2024.
III. Средства, указанные в п. 4,7-9. Если приобретаются строительные материалы и оборудование, затраты на приобретение которых включены в включенных в проектную документацию на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов капитального строительства, на расчетные счета поставщиков перечисляются в том числе авансовые платежи. При этом в ТОФК надо предоставить перечень по форме Приложения №1 к Постановлению 1752 от 11.12.2024, 488-ФЗ от 26.12.2024, Постановление №152 от 13.02.2025.
IV. До 31 декабря 2025 гос. заказчики и исполнители цепочки кооперации вправе не включать в договора о поставке товаров, выполнении работ (услуг), выполнении работ по строительству, реконструкции и кап. ремонту ОКС гос. собственности условие о казначейском сопровождении, если аванс не превышает 30 % суммы договора, Постановление №638от 13.05.2025.
V. В 2025 году Главные распорядители средств ФБ вправе принять правовые акты, предусматривающие включение в договоры на поставку товаров, выполнение работ, оказание услуг на сумму менее 100 млн. рублей, условия о казначейском сопровождении авансовых платежей в размере, не превышающем 50 % суммы договора, Постановление №638от 13.05.2025.
п.23 ст.541 БК РФ. Получатели средств федерального бюджета вправе открывать счета в ЦБ РФ и кредитных организациях по разрешению Минфина для осуществления расходов в сфере нац. безопасности, обороны, правоохранительной деятельности, а также составляющих государственную тайну. 158-ФЗ от 24.06.2025.
Получатели средств федерального бюджета заключают контракты, связанные с поставкой товаров, выполнением работ (услуг), не позднее 1 июня текущего финансового года. При этом, согласно п.12.1 Постановления №1496 от 09.12.2017, начиная с 2025 года бюджетные обязательства подлежат аннулированию, а лимиты отзываются в резервный фонд, есть исключения, подробнее здесь.
С июня 2025 участники казначейского сопровождения обязаны вести раздельный учет ФХД. Как проверяют здесь. 158-ФЗ от 24.06.2025.
Как забрать остаток средств с казначейского счета.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование цены и затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
- Как ТОФК с мая 2025 санкционировало платежи здесь
Как платить с отдельного счета в банке в случае ГОЗ здесь
Средства бюджетов Субъектов РФ (местных бюджетов)
1) Средства, источником финансового обеспечения которых являются межбюджетные трансферты, предоставляемые из федерального бюджета бюджету субъекта РФ на софинансирование капитального строительства:
- - расчеты по государственным (муниципальным) контрактам на поставку товаров (выполнении работ, услуг), на сумму 100,0 млн. рублей и более для обеспечения госнужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам на сумму 50,0 млн. рублей и более бюджетных и автономных учреждений субъекта РФ;
- субсидии и бюджетные инвестиции юридическим лицам в соответствии со статьей 80 БК РФ (за исключением бюджетных и автономных учреждений);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) на сумму более 3 млн. рублей исполнителями и соисполнителями в рамках исполнения указанных выше контрактов.
2) Средства, источником финансового обеспечения которых являются бюджетные кредиты, предоставляемые из федерального бюджета бюджету субъекта РФ, на реализацию инфраструктурных проектов:
- - расчеты по государственным (муниципальным) контрактам на поставку товаров (выполнении работ, услуг) для обеспечения государственных нужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам бюджетных и автономных учреждений субъекта РФ (муниципальных бюджетных и автономных учреждений);
- субсидии юр. лицам (за исключением субсидий бюджетным и автономным учреждениям);
- бюджетные инвестиции юр. лицам (статья 80 БК РФ);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) в рамках исполнения указанных выше контрактов на сумму более 3 млн. рублей.
3) Средства, источником финансового обеспечения которых являются бюджетные кредиты за счет временно свободных средств единого счета федерального бюджета:
- - расчеты по государственным (муниципальным) контрактам о поставке товаров, выполнении работ, оказании услуг, заключаемым на сумму 100 млн. рублей и более для обеспечения нужд субъекта РФ (муниципальных нужд);
- расчеты по контрактам (договорам) о поставке товаров, выполнении работ, оказании услуг, заключаемым на сумму 100 млн. рублей и более бюджетными и автономными учреждениями;
- субсидии юр. лицам (за исключением субсидий бюджетным и автономным учреждениям) и ИП;
- грантов в форме субсидий бюджетным и автономным учреждениям в соответствии с п.4 ст.78.1 БК РФ;
- бюджетные инвестиции юридическим лицам (ст.80 БК РФ);
- субсидии на финансовое обеспечение затрат в соответствии с концессионными соглашениями и соглашениями о государственно-частном партнерстве (муниципально-частном партнерстве);
- бюджетные инвестиции в соответствии с концессионными соглашениями;
- расчеты по договорам на поставку товаров (выполнении работ, услуг) в рамках исполнения указанных выше контрактов на сумму более 3 млн. рублей.
4) расчеты по государственным (муниципальным) контрактам с единственными поставщиками ( п. 2 и 6.1 ч.1 ст. 93 N 44-ФЗ и (или) в соответствии с иными законами, принятыми в целях № 44-ФЗ) за счет межбюджетных трансфертов, имеющих целевое назначение, на сумму более 3 млн. рублей, а также расчеты по договорам цепочки кооперации на сумму более 3 млн. рублей;
5) средства, получаемые юр.лицами и ИП, определенные федеральным законом, актом Правительства РФ;
6) иные средства, определенные с учетом положений ст. 242.26 БК РФ.
В 2025 году в дополнение к указанным выше средствам, ТОФК осуществляют казначейское сопровождение средств, определенных Правительством РФ на основании обращений юридических лиц (связано с возможностями авансирования и обеспечения контракта).
I. Перечисление средств, указанных в п. 1-4 осуществляется в установленном Правительством РФ порядке с лицевых счетов ТОФК, на расчетные счета поставщиков товаров, при представлении заказчиками в ТОФК документов, подтверждающих поставку товаров, 367-ФЗ от 29.10.2024.
II. Если заказчиками госконтрактов на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов КС являются бюджетные и автономные учреждения, перечисление средств, указанных в п. 1-4 осуществляется с лицевых счетов заказчиков сразу на расчетные счета подрядчиков (исполнителей) при представлении заказчиками в ТОФК документов, подтверждающих выполнение работ, оказание услуг, а также реестра документов, подтверждающих затраты, произведенные подрядчиком (исполнителем) в целях выполнения работ, оказания услуг, по форме Приложения №2 к Постановлению 1752 от 11.12.2024. Аналогично по договорам цепочки кооперации, 367-ФЗ от 29.10.2024.
III.Средства п. 1-4. Если приобретаются строительные материалы и оборудование, затраты на приобретение которых включены в включенных в проектную документацию на строительство (реконструкцию, техническое перевооружение), капитальный ремонт объектов капитального строительства, на расчетные счета поставщиков перечисляются в том числе авансовые платежи. При этом в ТОФК надо предоставить перечень по форме Приложения №1 к Постановлению 1752 от 11.12.2024, 488-ФЗ от 26.12.2024, Постановление №152 от 13.02.2025.
Финансовые органы Субъектов РФ (муниципальных образований) вправе самостоятельно осуществлять казначейское сопровождение средств, порядок в Постановлении от 01.12.2021 N 2155. При этом заказчиками по договорам о поставке товаров (выполнении работ, услуг) денежные средства перечисляются с лицевых счетов на расчетные счета поставщиков (подрядчиков), если законом субъекта РФ (муниципальным правовым актом) предусмотрены положения, аналогичные положениям I,II,III.
Нюансы казначейского сопровождения Гособоронзаказа (ГОЗ), Госзаказа (ГОС) и субсидий.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование затрат, раздельный учет в «1С:Бухгалтерия» и т.д.